Entrer dans la vie active représente une étape déterminante, marquée par de nouveaux défis financiers et de nouvelles responsabilités. Pour les jeunes adultes fraîchement diplômés ou débutant leur carrière, disposer d’un compte bancaire adapté peut transformer la gestion de leurs finances. Les premiers revenus réguliers ouvrent la voie à de nouvelles opportunités : constitution d’une épargne de précaution, financement de projets d’installation, gestion autonome du budget quotidien. Comprendre les offres bancaires disponibles, les solutions de financement accessibles et les produits d’épargne avantageux permet d’optimiser sa santé financière dès le début de sa vie professionnelle.
- Les jeunes actifs (18-30 ans) représentent environ 15% de la population active française et ont des besoins bancaires spécifiques
- Trois types d’offres existent : banques en ligne sans frais, packages des banques traditionnelles, et néobanques avec cashback
- Des solutions de financement dédiées comme le Prêt Jeune Actif permettent de financer les projets d’installation
- Les produits d’épargne (Livret Jeune, PEL, assurance-vie, PEA) offrent des avantages fiscaux maximisés en commençant tôt
- Les outils digitaux modernes facilitent la gestion budgétaire et l’épargne automatique au quotidien
Définition et caractéristiques d’un jeune actif en France
Un jeune actif se définit généralement comme une personne âgée de 18 à 30 ans, ayant terminé ses études et intégré le marché du travail. Cette tranche d’âge correspond à une période de transition décisive entre la vie étudiante et l’établissement professionnel. C’est précisément à ce moment que se prennent des décisions financières structurantes, comme l’ouverture d’un premier compte courant ou la recherche d’avantages bancaires permettant d’alléger les frais. Des plateformes spécialisées comme Le Parrain recensent d’ailleurs des opportunités de parrainage et des offres promotionnelles qui peuvent générer des primes ou des réductions lors de ces démarches.
En France, les jeunes actifs constituent une part significative de la population active. Selon les statistiques de l’INSEE, environ 15% de la population active française est composée de personnes âgées de 15 à 29 ans. Cette catégorie démographique se caractérise par sa grande diversité : certains bénéficient d’un CDI, d’autres enchaînent les CDD ou missions d’intérim, tandis qu’une part croissante se lance dans l’entrepreneuriat dès le début de leur parcours professionnel.
Cette période d’entrée dans la vie professionnelle constitue un moment stratégique pour établir de bonnes habitudes financières qui perdureront tout au long de la carrière. Les jeunes actifs présentent des besoins financiers spécifiques qu’il convient d’identifier précisément pour y répondre efficacement. Ils cherchent généralement à équilibrer leurs dépenses quotidiennes avec la constitution progressive d’une épargne destinée à financer leurs projets futurs.
Parmi les préoccupations financières courantes des jeunes actifs, on retrouve notamment :
- La gestion d’un budget souvent serré en début de carrière, avec des revenus encore modestes
- L’épargne en vue de l’achat d’un premier logement ou d’un apport locatif
- La constitution d’un fonds d’urgence pour faire face aux imprévus
- L’investissement progressif pour préparer l’avenir à long terme
Face à ces enjeux multiples, disposer d’un compte bancaire véritablement adapté et de solutions de financement appropriées devient crucial. Les établissements bancaires ont parfaitement identifié ces besoins et proposent désormais des offres spécifiquement conçues pour répondre aux attentes de cette clientèle dynamique et connectée.
Comptes bancaires et solutions de financement pour jeunes actifs
Le marché bancaire français propose une offre riche et diversifiée destinée aux jeunes actifs. Ces produits se déclinent en trois grandes catégories : les comptes courants sans frais proposés par les banques en ligne, les packages tout-en-un des banques traditionnelles, et les offres innovantes des néobanques. Chaque type d’offre présente des avantages distincts et répond à des besoins différents. Au-delà des comptes courants, des solutions de financement spécifiques permettent aux jeunes actifs de concrétiser leurs projets d’installation et d’équipement sans attendre.
Comptes courants sans frais de tenue chez les banques en ligne
Les banques en ligne se sont imposées comme des acteurs majeurs pour les jeunes actifs recherchant simplicité et économies. Elles proposent généralement des comptes courants sans frais de tenue, accompagnés de cartes bancaires gratuites. Ces offres s’avèrent particulièrement attractives pour ceux qui débutent leur vie professionnelle et souhaitent optimiser leur budget en limitant les frais bancaires fixes.
Boursorama Banque, par exemple, offre sa carte Ultim sans conditions de revenus aux moins de 28 ans. Cette carte Visa Premier gratuite permet des retraits et paiements illimités à l’étranger sans frais additionnels. Pour les jeunes actifs amenés à voyager fréquemment ou envisageant des expériences professionnelles à l’international, ce type d’offre génère des économies substantielles tout au long de l’année.
Packages tout-en-un des banques traditionnelles
Les banques traditionnelles proposent également des packages spécialement conçus pour les jeunes actifs. Ces offres regroupent généralement un compte courant, une carte bancaire, une assurance moyens de paiement, et parfois des produits d’épargne, le tout à un tarif préférentiel avantageux.
La Société Générale propose notamment son offre Sobrio destinée aux 18-24 ans avec une réduction de 50% sur le tarif standard. Ce package inclut une carte Visa ou Mastercard, une assurance moyens de paiement, et l’accès à des applications de gestion budgétaire intégrées. L’avantage principal de ces offres réside dans leur aspect complet et centralisé, idéal pour les jeunes qui préfèrent regrouper tous leurs services bancaires au même endroit et bénéficier d’un interlocuteur unique.
Néobanques et leurs cartes à forte cashback
Les néobanques ont profondément renouvelé le paysage bancaire avec des offres innovantes particulièrement séduisantes pour les jeunes actifs. Leur principal atout réside dans des cartes bancaires associées à des programmes de cashback généreux, permettant de récupérer un pourcentage sur certaines catégories d’achats.
N26 propose ainsi une carte standard gratuite accompagnée d’un programme de cashback sur certaines enseignes partenaires. Pour les jeunes actifs effectuant régulièrement des achats en ligne ou fréquentant certaines marques, ces offres peuvent représenter une source d’économies significative qui s’accumule progressivement.
Comparatif des plafonds de découvert autorisé
Le découvert autorisé constitue un élément important à considérer pour les jeunes actifs, particulièrement en début de carrière où les imprévus financiers peuvent survenir plus fréquemment. Les plafonds de découvert varient considérablement d’une banque à l’autre et selon le profil du titulaire du compte.
| Banque | Plafond de découvert pour jeunes actifs | Taux d’intérêt |
|---|---|---|
| BNP Paribas | Jusqu’à 1000€ | 7,56% (TAEG) |
| Société Générale | Jusqu’à 3000€ | 8% (TAEG) |
| Boursorama Banque | Jusqu’à 1000€ | 7% (TAEG) |
Il reste essentiel de comparer attentivement ces offres et de sélectionner celle qui correspond le mieux à votre situation financière réelle. Un découvert trop élevé pourrait vous inciter à dépenser au-delà de vos moyens et créer un effet d’endettement progressif, tandis qu’un plafond trop bas pourrait vous laisser sans filet de sécurité lors d’un besoin ponctuel imprévu.
Prêt Jeune Actif pour financer vos projets d’installation
Au-delà du compte courant et des services bancaires quotidiens, les jeunes actifs peuvent avoir besoin de financements pour concrétiser leurs projets d’installation ou d’équipement : premier logement, achat d’un véhicule pour se rendre au travail, acquisition d’équipement informatique professionnel. Pour répondre à ces besoins spécifiques, certaines banques ont développé des crédits dédiés avec des conditions adaptées.
Le crédit jeune actif pour étudiants et jeunes professionnels de la Société Générale s’adresse aux 18-29 ans et permet d’emprunter de 1 500 € à 7 000 € à des taux préférentiels. Cette solution de financement présente plusieurs avantages pratiques : souscription entièrement en ligne sans déplacement en agence, possibilité de modulation des mensualités selon l’évolution de vos revenus, et faculté de report d’échéances en cas d’imprévu professionnel ou personnel.
Ce type de crédit complète utilement les comptes courants pour financer des projets spécifiques nécessitant un montant plus important que ce qu’un découvert autorisé pourrait couvrir, tout en bénéficiant de conditions de remboursement adaptées à la situation des jeunes professionnels en début de carrière.
Critères de choix d’un compte adapté aux jeunes actifs
Sélectionner le compte bancaire idéal en tant que jeune actif nécessite de prendre en compte plusieurs critères essentiels qui influenceront votre satisfaction au quotidien :
- Frais bancaires : Privilégiez un compte avec des frais de tenue réduits, voire totalement absents. Vérifiez également les tarifs appliqués aux opérations courantes comme les virements, les prélèvements ou les retraits hors réseau.
- Carte bancaire : Sélectionnez une carte parfaitement adaptée à vos besoins, en tenant compte des plafonds de paiement et de retrait, ainsi que des assurances et garanties associées (assistance voyage, assurance achats).
- Services en ligne : Privilégiez une banque proposant une application mobile performante et des services en ligne complets pour gérer votre compte facilement, à tout moment et depuis n’importe où.
- Épargne et investissement : Vérifiez les options d’épargne disponibles et les conditions d’accès aux produits d’investissement (livrets, assurance-vie, PEA) pour préparer votre avenir financier.
- Accompagnement : Évaluez la qualité du service client et la disponibilité des conseillers, particulièrement important si vous avez besoin de conseils pour vos premiers pas dans la gestion financière autonome.
N’hésitez pas à comparer plusieurs offres avant de prendre votre décision finale. Les comparateurs en ligne peuvent vous aider à obtenir une vue d’ensemble complète du marché et à identifier les meilleures opportunités correspondant précisément à votre profil et à vos besoins prioritaires.
Avantages fiscaux et produits d’épargne pour les 18-30 ans
Au-delà des comptes courants et des solutions de financement, les jeunes actifs bénéficient d’avantages fiscaux spécifiques et de produits d’épargne adaptés à leur tranche d’âge. Ces dispositifs sont conçus pour encourager l’épargne et l’investissement dès le début de la vie active. Commencer à épargner et à investir tôt permet de profiter pleinement de l’effet de capitalisation sur le long terme et de construire progressivement un patrimoine financier solide.
Livret Jeune et son taux bonifié
Le Livret Jeune constitue un produit d’épargne réglementé exclusivement réservé aux 12-25 ans. Il offre un taux d’intérêt particulièrement attractif, généralement supérieur à celui du Livret A traditionnel. Bien que le plafond de dépôt soit limité à 1 600 euros, ce livret représente une excellente option pour commencer à constituer une épargne de précaution facilement disponible. Le Livret Jeune propose un taux d’intérêt net d’impôt pouvant atteindre 2%, soit nettement plus que la majorité des livrets d’épargne classiques disponibles sur le marché.
Pour les jeunes actifs n’ayant pas encore atteint 25 ans, il est particulièrement judicieux de maximiser l’utilisation de ce livret avant de se tourner vers d’autres produits d’épargne. La flexibilité totale des dépôts et retraits, combinée à l’exonération fiscale complète, en fait un outil parfaitement adapté pour gérer son épargne de court terme et faire face aux imprévus.
PEL et CEL pour l’épargne logement
Le Plan d’Épargne Logement (PEL) et le Compte Épargne Logement (CEL) sont des produits d’épargne spécifiquement dédiés à la préparation d’un projet immobilier. Bien que les taux actuels soient moins attractifs qu’ils ne l’étaient par le passé, ces produits conservent des avantages réels, notamment pour les jeunes actifs qui anticipent un achat immobilier à moyen terme.
Le PEL s’avère particulièrement intéressant car il offre la possibilité d’obtenir un prêt à taux préférentiel une fois la phase d’épargne terminée. Pour les jeunes actifs envisageant de devenir propriétaires dans les 4 à 10 prochaines années, ouvrir un PEL dès le début de leur carrière professionnelle peut constituer une stratégie judicieuse permettant de préparer concrètement leur projet d’accession à la propriété.
Assurance-vie et PEA accessibles dès 18 ans
L’assurance-vie et le Plan d’Épargne en Actions (PEA) sont deux produits d’épargne de long terme accessibles dès la majorité. Ces enveloppes fiscales offrent des avantages fiscaux significatifs, particulièrement intéressants lorsqu’on commence à les alimenter jeune et qu’on les conserve durablement.
L’assurance-vie permet une gestion souple et diversifiée de son épargne, avec la possibilité d’investir sur des supports variés allant du fonds euros sécurisé aux unités de compte plus dynamiques. Les gains bénéficient d’une exonération d’impôts après 8 ans de détention du contrat, dans la limite de 4 600 euros de retraits annuels pour une personne seule. Plus vous ouvrez votre assurance-vie tôt dans votre vie active, plus vite vous atteindrez ce seuil fiscal particulièrement avantageux.
Le PEA, quant à lui, s’avère idéal pour s’initier progressivement à l’investissement en actions européennes. Il offre une exonération totale des plus-values après 5 ans de détention, ce qui en fait un excellent outil pour se constituer un patrimoine financier à long terme. Le plafond de versement est fixé à 150 000 euros. Commencer à investir tôt dans un PEA permet de profiter pleinement de l’effet de capitalisation des gains réinvestis et d’atteindre plus rapidement le seuil d’exonération fiscale complète.
Démarches d’ouverture de compte et documents nécessaires
L’ouverture d’un compte bancaire pour jeune actif est généralement simple et rapide, particulièrement auprès des banques en ligne et des néobanques. Le processus s’est largement digitalisé ces dernières années, permettant d’ouvrir un compte complet sans avoir à se déplacer physiquement en agence.
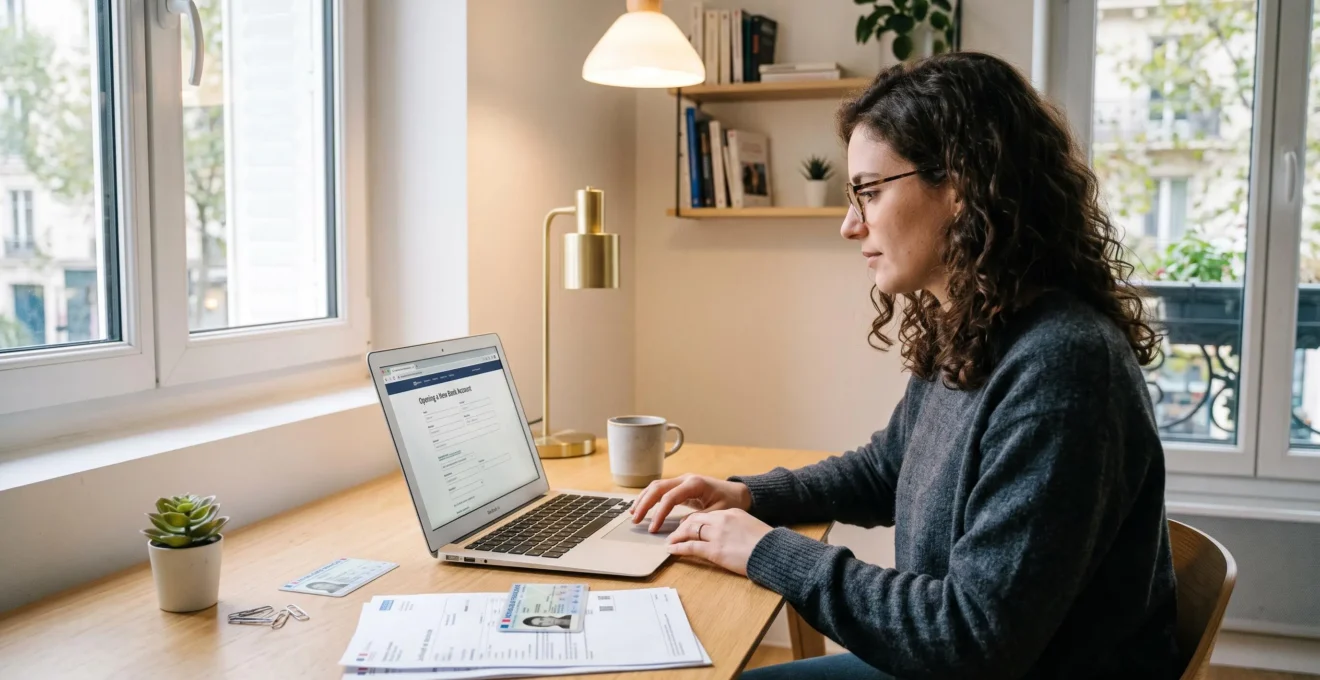
Voici les documents habituellement requis pour ouvrir un compte bancaire :
- Pièce d’identité : Une carte nationale d’identité, un passeport ou un titre de séjour en cours de validité est systématiquement demandé pour vérifier votre identité.
- Justificatif de domicile : Il peut s’agir d’une facture d’électricité, de gaz, d’eau ou de téléphone fixe datant de moins de 3 mois, ou d’une quittance de loyer récente.
- Justificatif de revenus : Pour les jeunes actifs, les trois derniers bulletins de salaire ou simplement le contrat de travail pour un premier emploi suffisent généralement à justifier de votre situation professionnelle.
- RIB : Si vous changez de banque principale, un relevé d’identité bancaire de votre compte actuel sera nécessaire pour faciliter les transferts de prélèvements et de virements automatiques.
La majorité des banques permettent désormais d’ouvrir un compte entièrement en ligne en quelques minutes. Le processus standard se déroule généralement selon les étapes suivantes :
- Remplissez le formulaire d’ouverture de compte directement sur le site internet ou l’application mobile de la banque choisie
- Téléchargez les documents requis en version numérique (photo ou scan de votre pièce d’identité et justificatif de domicile)
- Signez électroniquement les documents contractuels via une signature numérique sécurisée ou un code reçu par SMS
- Effectuez un premier versement pour activer définitivement le compte (montant variable selon les banques, parfois 10€ suffisent)
Une fois ces étapes accomplies, vous recevrez généralement votre carte bancaire et vos identifiants de connexion définitifs par courrier sécurisé dans un délai de 5 à 10 jours ouvrés. L’ensemble du processus est conçu pour être fluide et accessible, même pour ceux qui ouvrent leur tout premier compte bancaire en tant que jeune actif.
Gestion budgétaire et outils digitaux associés
La gestion budgétaire représente un aspect crucial pour les jeunes actifs qui commencent à gérer leurs finances de manière totalement autonome. Heureusement, de nombreux outils digitaux performants sont désormais disponibles pour faciliter cette tâche et optimiser la gestion quotidienne de son argent. Ces applications modernes transforment le suivi budgétaire en une activité simple, voire ludique, permettant aux jeunes actifs de développer de bonnes habitudes financières dès le début de leur carrière professionnelle.
Applications de suivi des dépenses
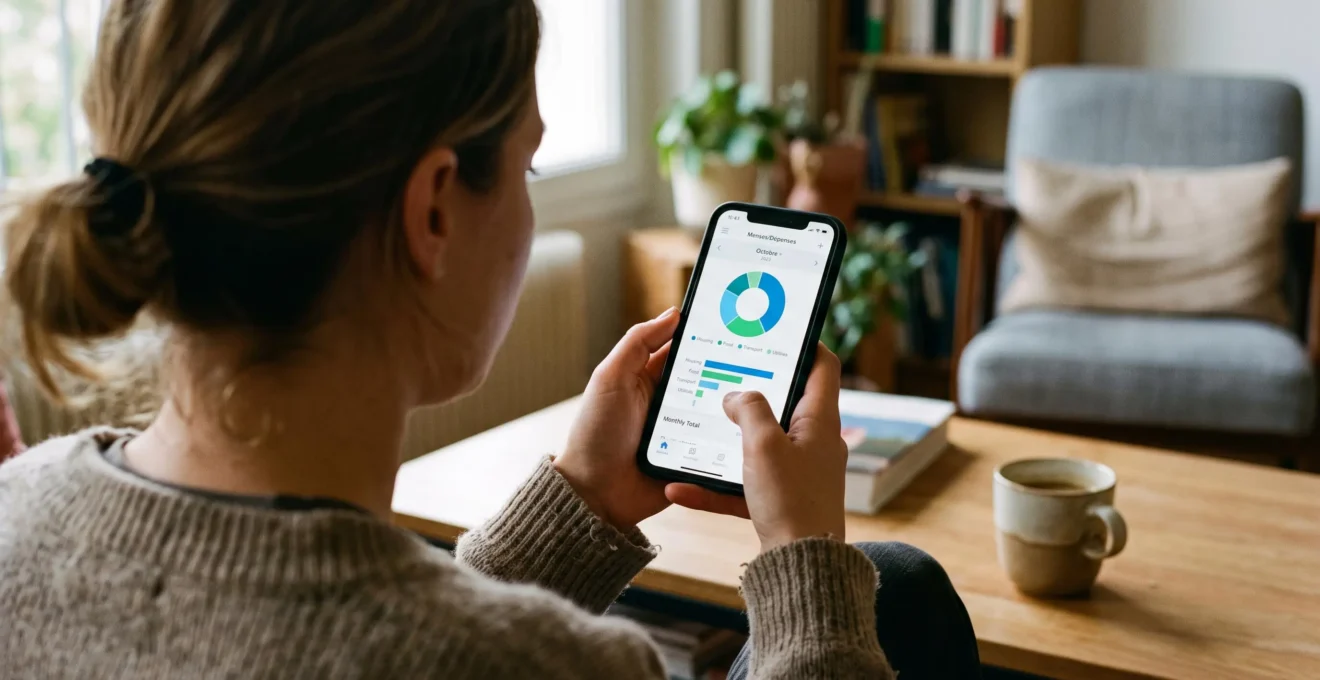
Les applications de suivi des dépenses comme Bankin’ ou Linxo sont devenues des outils incontournables pour de nombreux jeunes actifs. Ces solutions permettent de catégoriser automatiquement vos dépenses et d’obtenir une vue d’ensemble claire et précise de votre situation financière en temps réel. Voici quelques fonctionnalités clés proposées par ces applications :
- Catégorisation automatique et intelligente des dépenses par type (alimentation, transport, loisirs, logement)
- Création de budgets personnalisés par catégorie de dépenses avec suivi en temps réel
- Alertes proactives en cas de dépassement de budget ou de solde faible
- Graphiques détaillés et rapports mensuels pour visualiser précisément ses habitudes de dépenses et leur évolution
Ces outils s’avèrent particulièrement utiles pour les jeunes actifs qui cherchent à mieux comprendre et maîtriser leurs flux financiers au quotidien. Ils permettent d’identifier rapidement les postes de dépenses les plus importants et d’ajuster son comportement financier en conséquence pour respecter ses objectifs d’épargne.
Agrégateurs de comptes multi-banques
Les agrégateurs de comptes multi-banques vont encore plus loin en permettant de centraliser la gestion de tous ses comptes bancaires au même endroit, même s’ils sont détenus dans différents établissements. Des applications comme Budget Insight ou Lydia offrent cette fonctionnalité particulièrement pratique pour les jeunes actifs jonglant entre plusieurs comptes (compte courant principal, livret d’épargne, compte joint, éventuellement néobanque).
L’avantage principal de ces agrégateurs réside dans la vision consolidée qu’ils fournissent de l’ensemble de ses avoirs et dettes. Cette vision globale facilite grandement la gestion budgétaire d’ensemble et permet d’optimiser intelligemment ses transferts d’argent entre les différents comptes selon les besoins et les opportunités.
Fonctionnalités d’épargne automatique
Pour aider les jeunes actifs à mettre de l’argent de côté sans effort conscient, de nouvelles applications d’épargne automatique ont vu le jour ces dernières années. Yeeld et Birdycent sont deux exemples populaires qui proposent des fonctionnalités particulièrement innovantes :
- Arrondis à l’euro supérieur : chaque dépense par carte est automatiquement arrondie et la différence est instantanément épargnée
- Épargne basée sur des règles personnalisées : par exemple, mettre automatiquement de côté 5€ chaque fois qu’il pleut, ou 10€ à chaque victoire de votre équipe favorite
- Défis d’épargne ludiques : se fixer des objectifs progressifs et suivre sa progression de manière visuelle et motivante
Ces outils s’adaptent parfaitement aux habitudes de consommation des jeunes actifs, en rendant l’épargne plus accessible, automatique et moins contraignante psychologiquement. Ils permettent de constituer progressivement un capital sans avoir l’impression de faire des sacrifices importants sur son train de vie quotidien.
L’automatisation de l’épargne constitue un excellent moyen pour les jeunes actifs de développer de bonnes habitudes financières dès le début de leur carrière. En combinant intelligemment ces différents outils digitaux complémentaires, il devient possible de mettre en place une gestion budgétaire efficace, moderne et parfaitement adaptée à son mode de vie connecté. La clé du succès réside dans le choix des applications correspondant le mieux à ses besoins réels et dans leur utilisation régulière pour en tirer tous les bénéfices sur le long terme.